Igaunijai jau 13. gadu pēc kārtas konkurētspējīgākā nodokļu sistēma OECD valstīs
ASV domnīcas Tax Foundation ikgadējā starptautiskajā nodokļu konkurētspējas indeksā Igaunija 13. gadu pēc kārtas ierindota pirmajā vietā starp OECD dalībvalstīm. Latvija indeksā minēta kā valsts ar efektīvu darbaspēka aplikšanu, bet sliktākā situācija ir Francijai.
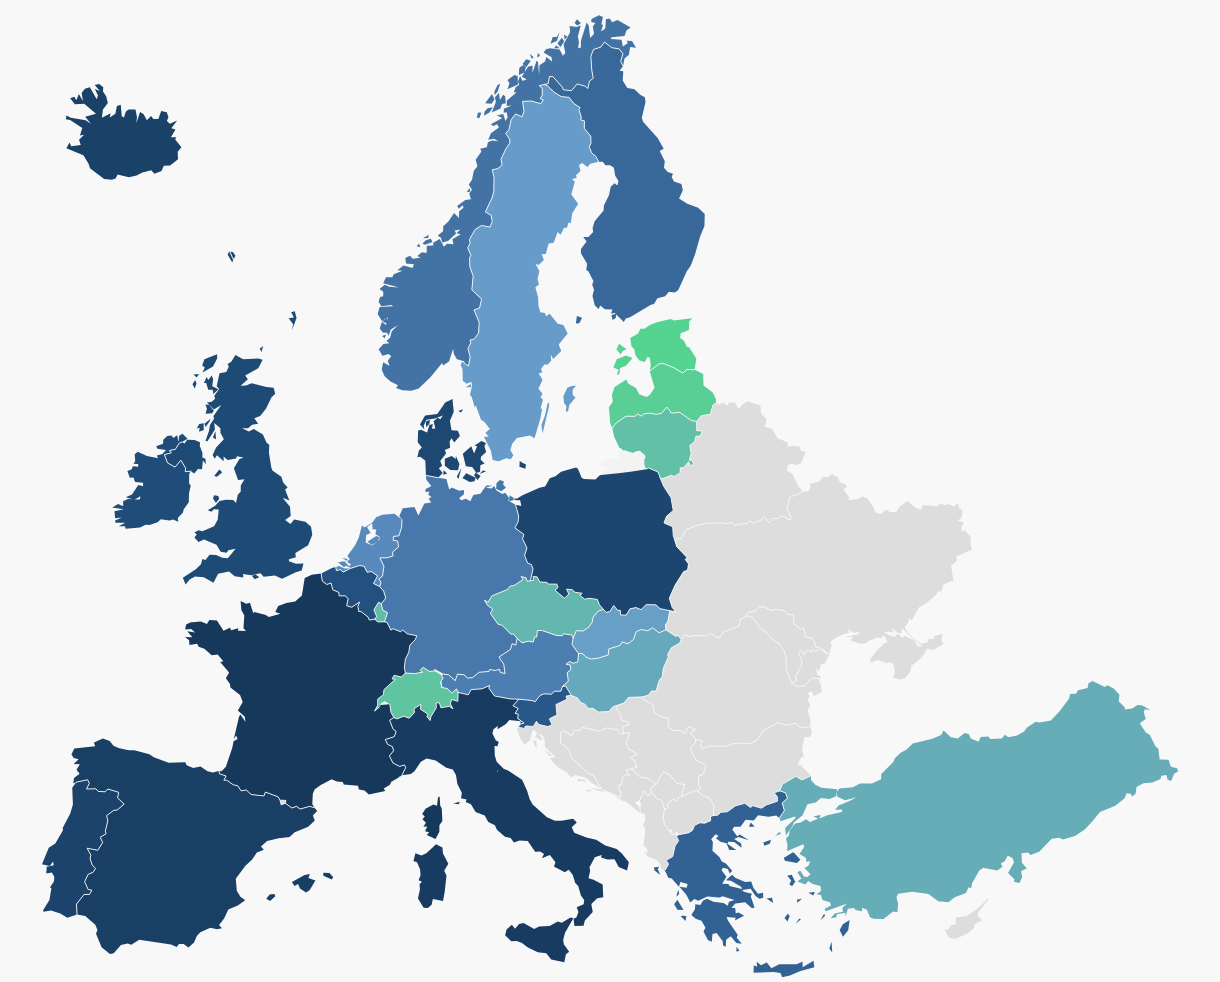
Igaunija jau 13. gadu pēc kārtas ir atzīta par valsti ar konkurētspējīgāko nodokļu sistēmu Ekonomiskās sadarbības un attīstības organizācijas (OECD) dalībvalstu vidū. Tas izriet no ASV domnīcas Tax Foundation ikgadējā Starptautiskā nodokļu konkurētspējas indeksa. OECD ir starpvaldību organizācija, kas apvieno 38 valstis un tika dibināta 1961. gadā, lai veicinātu ekonomisko attīstību un pasaules tirdzniecību.
Kāpēc Igaunija ir pirmajā vietā
Tax Foundation augstāko vērtējumu skaidro ar četrām nodokļu sistēmas iezīmēm:
- uzņēmumu ienākuma nodoklis 22 % apmērā tiek piemērots tikai izdalītajai peļņai;
- iedzīvotāju ienākumiem ir vienotā 22 % likme, un tā neattiecas uz personīgajiem dividenžu ienākumiem;
- īpašuma nodoklis aprēķināts tikai no zemes vērtības, nevis no nekustamā īpašuma vai kapitāla vērtības;
- teritoriālā nodokļu sistēma pilnībā atbrīvo no nodokļa ārvalstīs gūto vietējo uzņēmumu peļņu, ar nedaudz ierobežojumiem.
Citas augsti vērtētās valstis
Pēc domnīcas paustā, Latvija, kas nesen ieviesusi Igaunijas uzņēmumu aplikšanas modeli, arī salīdzinoši efektīvi aplieko darba ienākumus. Jaunzēlandei raksturīgs zems un samērā vienots iedzīvotāju ienākuma nodoklis, plaša PVN bāze un nodokļu neesamība mantojumiem un darījumiem ar īpašumu. Šveicē uzņēmumu nodokļa likme ir 19,5 %, bet Lietuvā – 17 %; Lietuva ļauj uzņēmumiem pilnībā uzreiz atskaitīt izdevumus par iekārtām un citiem ieguldījumiem.
Sliktākās vietas
Vismazāk konkurētspējīga ir Francijas nodokļu sistēma. Tai ir augstākā uzņēmumu nodokļa likme OECD – 36,1 %, ieskaitot papildnodevas, kā arī vairāki īpašuma nodokļi, tostarp nodoklis par nekustamā īpašuma bagātību. Tās PVN aptver aptuveni 50 % galīgā patēriņa.
Tax Foundation norāda, ka četrām no piecām indeksa pēdējām valstīm ir virs vidējā līmeņa uzņēmumu nodokļa likmes un šaura PVN bāze (35–50 % no patēriņa). Tajās bieži piemēro arī digitālo pakalpojumu, finanšu darījumu un mantojuma nodokļus.